Domain bundeshaus.de kaufen?
Wir ziehen mit dem Projekt
bundeshaus.de um.
Sind Sie am Kauf der Domain
bundeshaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bundeshaus.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
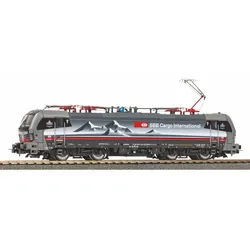
PIKO 21757 H0 Sound-Elektrolok Vectron "Bundeshaus Bern" Wechselstrom, SBB CINT, Ep. VINeuheit 2025: Variante der BR 193 Vectron im Design Bundeshaus Bern von SBB CINT in Epoche VI. Der erprobte PIKO Motor sorgt mit zwei großen Schwungmassen für ausgezeichnete Laufeigenschaften. Die Zugkraft der über alle vier Achsen angetriebenen Lok wird über zwei Haftreifen verstärkt, die auf den innen laufenden Achsen beider Drehgestelle in diagonaler Anordnung zueinander sitzen. Die Beleuchtung der Stirn- bzw. Schlusslampen erfolgt über LEDs, deren Rot bzw. Weiß mit der Fahrtrichtung wechselt. Zum äußerlich eleganten Erscheinungsbild dieses Modells gehören eine exakt nachgebildete technische „Dachlandschaft“ und sorgfältig detaillierte Drehgestelle mit vorbildgerechten Radscheibenprofilen. Das Modell besitzt ab Werk einen PSD XP Sound-Decoder mit größtmöglichem Lautsprecher. Das Modell trägt das Gütezeichen fits mfx®. Um Digitaldecoder für alle Nutzer der aktuellen Märklin Digitalzentralen zuverlässig einsetzbar zu machen, wurde gemeinsam mit Märklin und anderen Herstellern ein neues Gütezeichen „fits mfx®“ eingeführt. Dieses kann nur von Digitaldecodern verwendet werden, die einen speziellen mfx®-Test durchlaufen und vollumfänglich bestanden haben. Diese Decoder und auch die Lokomotiven in denen sie verbaut sind, tragen das Gütezeichen „fits mfx®“, welches die uneingeschränkte mfx® Funktionalität zertifiziert. Das bedeutet, dass nunmehr auch PIKO Produkte mit dem „fits mfx®“ Logo die vielfältigen Funktionen von mfx® vollständig unterstützen. ; ;; ;;; Artikelnummer: ;;; 21757 ;; ;; ;;; ;;; ;; ;; ;;; ;;; ;; ;; ;;; Sound ja/nein: ;;; ja ;; ;; ;;; WEEE-Registrierungsnummer: ;;; DE 24216800 ;; ;; ;;; Stromsystem: ;;; Wechselstrom ;; ;; ;;; Bahnverwaltung: ;;; SBB ;; ;; ;;; Epoche: ;;; VI ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 218 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Digitale Schnittstelle: ;;; NEM 658 PluX22 ;; ;; ;;; Verbauter Decoder: ;;; PluX22 Sounddecoder ;; ;; ;;; Anzahl Haftreifen: ;;; 2 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Sound: ;;; PIKO Sound-Decoder werkseitig ausgerüstet ;; ;; ;;; Lichtwechsel: ;;; Fahrtrichtungsabhängiger Lichtwechsel weiß / rot ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;310,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Durchblick Geschichte und Politik - Ausgabe 2015 für Realschulen in Niedersachsen: Arbeitsheft 7 / 8 - Preis vom 31.10.2026 20:28:10 hBinding : Broschüre, Label : Westermann Schulbuch, Publisher : Westermann Schulbuch, medium : Sonstige Einbände, numberOfPages : 68, publicationDate : 2015-07-30, languages : german, ISBN : 31411038605,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **


Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
PIKO 21756 H0 Sound-Elektrolok Vectron "Bundeshaus Bern", CINT SBB, Ep. VINeuheit 2025: Variante der BR 193 Vectron im Design Bundeshaus Bern von SBB CINT in Epoche VI. Der erprobte PIKO Motor sorgt mit zwei großen Schwungmassen für ausgezeichnete Laufeigenschaften. Die Zugkraft der über alle vier Achsen angetriebenen Lok wird über zwei Haftreifen verstärkt, die auf den innen laufenden Achsen beider Drehgestelle in diagonaler Anordnung zueinander sitzen. Die Beleuchtung der Stirn- bzw. Schlusslampen erfolgt über LEDs, deren Rot bzw. Weiß mit der Fahrtrichtung wechselt. Zum äußerlich eleganten Erscheinungsbild dieses Modells gehören eine exakt nachgebildete technische „Dachlandschaft“ und sorgfältig detaillierte Drehgestelle mit vorbildgerechten Radscheibenprofilen. Das Modell besitzt ab Werk einen PSD XP Sound-Decoder mit größtmöglichem Lautsprecher. Artikelnummer: 21756 Sound ja/nein: ja WEEE-Registrierungsnummer: DE 24216800 Stromsystem: Gleichstrom Bahnverwaltung: SBB Epoche: VI Maßbezeichnung: LüP / Länge über Puffer Maß [mm]: 218 Mindestradius [mm]: 358 Digitale Schnittstelle: NEM 658 PluX22 Verbauter Decoder: PluX22 Sounddecoder Anzahl Haftreifen: 2 Kupplung: NEM Schacht + Kurzkupplungskulisse Sound: PIKO Sound-Decoder werkseitig ausgerüstet Lichtwechsel: Fahrtrichtungsabhängiger Lichtwechsel weiß / rot Altersempfehlung: ab 14 Jahren272,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 21757 H0 Sound-Elektrolok Vectron "Bundeshaus Bern" Wechselstrom, SBB CINT, Ep. VINeuheit 2025: Variante der BR 193 Vectron im Design Bundeshaus Bern von SBB CINT in Epoche VI. Der erprobte PIKO Motor sorgt mit zwei großen Schwungmassen für ausgezeichnete Laufeigenschaften. Die Zugkraft der über alle vier Achsen angetriebenen Lok wird über zwei Haftreifen verstärkt, die auf den innen laufenden Achsen beider Drehgestelle in diagonaler Anordnung zueinander sitzen. Die Beleuchtung der Stirn- bzw. Schlusslampen erfolgt über LEDs, deren Rot bzw. Weiß mit der Fahrtrichtung wechselt. Zum äußerlich eleganten Erscheinungsbild dieses Modells gehören eine exakt nachgebildete technische „Dachlandschaft“ und sorgfältig detaillierte Drehgestelle mit vorbildgerechten Radscheibenprofilen. Das Modell besitzt ab Werk einen PSD XP Sound-Decoder mit größtmöglichem Lautsprecher. Das Modell trägt das Gütezeichen fits mfx®. Um Digitaldecoder für alle Nutzer der aktuellen Märklin Digitalzentralen zuverlässig einsetzbar zu machen, wurde gemeinsam mit Märklin und anderen Herstellern ein neues Gütezeichen „fits mfx®“ eingeführt. Dieses kann nur von Digitaldecodern verwendet werden, die einen speziellen mfx®-Test durchlaufen und vollumfänglich bestanden haben. Diese Decoder und auch die Lokomotiven in denen sie verbaut sind, tragen das Gütezeichen „fits mfx®“, welches die uneingeschränkte mfx® Funktionalität zertifiziert. Das bedeutet, dass nunmehr auch PIKO Produkte mit dem „fits mfx®“ Logo die vielfältigen Funktionen von mfx® vollständig unterstützen. ; ;; ;;; Artikelnummer: ;;; 21757 ;; ;; ;;; ;;; ;; ;; ;;; ;;; ;; ;; ;;; Sound ja/nein: ;;; ja ;; ;; ;;; WEEE-Registrierungsnummer: ;;; DE 24216800 ;; ;; ;;; Stromsystem: ;;; Wechselstrom ;; ;; ;;; Bahnverwaltung: ;;; SBB ;; ;; ;;; Epoche: ;;; VI ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 218 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Digitale Schnittstelle: ;;; NEM 658 PluX22 ;; ;; ;;; Verbauter Decoder: ;;; PluX22 Sounddecoder ;; ;; ;;; Anzahl Haftreifen: ;;; 2 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Sound: ;;; PIKO Sound-Decoder werkseitig ausgerüstet ;; ;; ;;; Lichtwechsel: ;;; Fahrtrichtungsabhängiger Lichtwechsel weiß / rot ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;310,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Durchblick Geschichte und Politik - Ausgabe 2015 für Realschulen in Niedersachsen: Arbeitsheft 7 / 8 - Preis vom 31.10.2026 20:28:10 hBinding : Broschüre, Label : Westermann Schulbuch, Publisher : Westermann Schulbuch, medium : Sonstige Einbände, numberOfPages : 68, publicationDate : 2015-07-30, languages : german, ISBN : 31411038605,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stephan Hebel - Mutter Blamage: Warum die Nation Angela Merkel und ihre Politik nicht braucht - Preis vom 30.10.2026 04:07:28 hBinding : Taschenbuch, Edition : 1, Label : Westend, Publisher : Westend, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2013-02-26, releaseDate : 2013-02-26, authors : Stephan Hebel, languages : german, ISBN : 38648902173,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burmeister, Günter: Staat - Verfassung -PolitikStaat - Verfassung -Politik , Grundlagen für Studium und Praxis , Rück- & Bremsleuchten > Beleuchtung , Auflage: 22. Auflage, Erscheinungsjahr: 202202, Produktform: Kartoniert, Titel der Reihe: VDP-Fachbuch##, Autoren: Burmeister, Günter~Dohr, Helmut, Edition: REV, Auflage: 22022, Auflage/Ausgabe: 22. Auflage, Seitenzahl/Blattzahl: 556, Abbildungen: zahlreiche Abbildungen, Organigrammen und Übersichten, Keyword: Verfassungsreform; Demokratische Grundordnung; Bundesorgane; Polizei; Staatslehre; Verfassungsrecht; Staatengeneinschaft; Grundrecht, Fachschema: Gesetz - Gesetzgebung~Grundrecht~Unantastbarkeit~Kommunalrecht~Politik / Recht, Staat, Verwaltung, Parteien~Staat~Verfassungsrecht~Wahl - Wahlrecht, Fachkategorie: Regierungsbefugnisse~Parlamentarische und gesetzgeberische Praxis~Wahlrecht~Kommunalrecht~Verfassungsrecht~Öffentliches Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Staats- und Verfassungsrecht, Grundrechte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 208, Breite: 149, Höhe: 38, Gewicht: 1002, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783801107321 9783801106331 9783801105952 9783801105709 9783801105259, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 121369735,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.